Domain sans-papiers.de kaufen?
Wir ziehen mit dem Projekt
sans-papiers.de um.
Sind Sie am Kauf der Domain
sans-papiers.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sans-papiers.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Einwanderung mit Zukunft, Fachbücher von Friedrich HeckmannWer sind „wir“ in Deutschland und wer gehört dazu? Auf der Grundlage der deutschen und internationalen Migrations- und Integrationsforschung prüft Friedrich Heckmann, ob sich ethnische Minderheitenbildung infolge von Einwanderung verfestigt oder ein Übergangsphänomen im Integrationsprozess ist. Seine Untersuchung macht deutlich, dass es im Zeit- und Generationenverlauf zu einem (wechselseitigen) Annäherungsprozess zwischen Einheimischen und eingewanderten Bevölkerungsteilen sowie deren Nachkommen in fast allen Bereichen des gesellschaftlichen Lebens kommt. Deutschland erweist sich als integrative Gesellschaft, die in einem Prozess „neuer Nationsbildung“ Gegenwart und Zukunft der Einwanderung gestaltet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Migrationspolitik auf der Flucht, Fachbücher von Hans BloklandMigration und Integration sind untrennbar mit vielen grundlegenden sozialen und politischen Themen verbunden: Identität, Zugehörigkeit, Diskriminierung, Emanzipation, Vielfalt, Zusammenhalt, Solidarität, Verantwortung, soziale Ordnung und Sozialpolitik. Hans Blokland konzentriert sich auf die Wahrnehmungen und Erfahrungen von Flüchtlingen, Fachkräften, Ehrenamtlichen und politischen Entscheidungsträgern in einem Landkreis in Brandenburg und leitet daraus allgemeinere Erkenntnisse über Migration, Integration und die damit verbundenen Herausforderungen ab. Insgesamt zeichnet er ein eher beunruhigendes Bild, das die Krampfhaftigkeit und Ängstlichkeit der meisten westlichen Nationen im Umgang mit Migration widerspiegelt.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Menschenrechte und internationale Sicherheit, FachbücherModerne Gesellschaften neigen zur Versicherheitlichung auf Kosten der individuellen Freiheit. Spätestens seit dem 11. September hat sich das Spannungsverhältnis weiter zulasten der Menschenrechte verschoben. Die RÖS-Reihe behandelt das für die Polizei wichtige Thema in zwei Bänden: RÖS 6 – Menschenrechte und nationale Sicherheit, RÖS 7 – Menschenrechte und internationale Sicherheit. Die Bände gehören zusammen, können aber aufgrund ihrer Akzentuierungen auch unabhängig voneinander gelesen werden. Beiden ist jeweils eine Einführung in die Grundlagen und Zusammenhänge von Menschenrechten und Menschenwürde vorangestellt. RÖS 7 setzt dann zwei thematische Schwerpunkte: – Die Internationalisierung des deutschen Grundrechtsschutzes im Spiegel der Rechtsprechung von BVerfG, EuGH und EGMR, insbesondere: Grundrechtsgeltung im Ausland – EMRK, EGMR und nationales Recht – EGMR, BVerfG und Sicherungsverwahrung – EuGH, Reichweite der EU-Grundrechtecharta und BVerfG; – Internationaler Menschenrechtsschutz als Innovationspotenzial für das nationale Verfassungsrecht, insbesondere: Ausländer-Wahlrecht als Menschenrecht – Begriff des politisch Verfolgten und Asyl-Rechtsprechung des BVerfG – neuer Bundespolizeibeauftragter nach den Standards des Europarats.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Sans Papiers, Sachbücher von Walter Rothschild, Joyce Rothschild, Sylvia Rothschild„Sans Papiers“ ist eine eindrucksvolle Familienchronik, die die Erfahrungen der deutschen Juden im 20. Jahrhundert beleuchtet. Im Mittelpunkt steht Walter Rothschild, der 1890 in eine wohlhabende Familie in Hannover geboren wurde. Sein Vater, Julius, hatte sich vom Dorfjudentum bis zum Regierungsberater hochgearbeitet. Walter studierte an deutschen Universitäten, diente im Ersten Weltkrieg und wurde Richter, bis sich 1933 die Welt für ihn veränderte. Nach einer Phase der inneren Emigration und Misshandlungen im Konzentrationslager Dachau gelang ihm die Flucht in die Schweiz, wo er als staatenloser und zunehmend querschnittsgelähmter Mensch lebte. Sein Sohn Edgar, der zur eigenen Sicherheit ins Ausland geschickt worden war, erreichte England kurz vor dem Ausbruch des Krieges. Walters grösster Wunsch war es, den Kontakt zu seinem Sohn aufrechtzuerhalten, dessen eigene Ambitionen durch den Konflikt und die Nachkriegszeit beeinflusst wurden. Durch die Entdeckung mehrerer Dokumentenlager konnte die Geschichte der Familie von Deutschland über die Schweiz bis nach England nachverfolgt werden, auch wenn einige Lücken bleiben.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufenthaltsrechtliche Illegalität erzählen, Fachbücher von Helena GrebnerAufenthaltsrechtliche Illegalität ist ein gesellschaftliches Konstrukt, aber auch eine subjektiv erlebte und individuell verkörperte Erfahrung. Die Stimmen illegalisierter Menschen werden jedoch oft auf unterschiedliche Weise vereinnahmt. Helena Grebner betrachtet den gemeinsamen Raum der Erzählsituation der Betroffenen, in dem sie ihre eigenen Geschichten und Gedankenwelten über das Leben ohne Aufenthaltsstatus erzählen. Sie zeigt, dass sich in den individuellen Erfahrungen sowohl dominante Narrative und Ordnungen als auch ein Widersetzen gegen diese widerspiegeln, welches sich performativ in unterschiedlichster Nuancierung entfaltet.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einwanderung mit Zukunft, Fachbücher von Friedrich HeckmannWer sind „wir“ in Deutschland und wer gehört dazu? Auf der Grundlage der deutschen und internationalen Migrations- und Integrationsforschung prüft Friedrich Heckmann, ob sich ethnische Minderheitenbildung infolge von Einwanderung verfestigt oder ein Übergangsphänomen im Integrationsprozess ist. Seine Untersuchung macht deutlich, dass es im Zeit- und Generationenverlauf zu einem (wechselseitigen) Annäherungsprozess zwischen Einheimischen und eingewanderten Bevölkerungsteilen sowie deren Nachkommen in fast allen Bereichen des gesellschaftlichen Lebens kommt. Deutschland erweist sich als integrative Gesellschaft, die in einem Prozess „neuer Nationsbildung“ Gegenwart und Zukunft der Einwanderung gestaltet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Migrationspolitik auf der Flucht, Fachbücher von Hans BloklandMigration und Integration sind untrennbar mit vielen grundlegenden sozialen und politischen Themen verbunden: Identität, Zugehörigkeit, Diskriminierung, Emanzipation, Vielfalt, Zusammenhalt, Solidarität, Verantwortung, soziale Ordnung und Sozialpolitik. Hans Blokland konzentriert sich auf die Wahrnehmungen und Erfahrungen von Flüchtlingen, Fachkräften, Ehrenamtlichen und politischen Entscheidungsträgern in einem Landkreis in Brandenburg und leitet daraus allgemeinere Erkenntnisse über Migration, Integration und die damit verbundenen Herausforderungen ab. Insgesamt zeichnet er ein eher beunruhigendes Bild, das die Krampfhaftigkeit und Ängstlichkeit der meisten westlichen Nationen im Umgang mit Migration widerspiegelt.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Menschenrechte und internationale Sicherheit, FachbücherModerne Gesellschaften neigen zur Versicherheitlichung auf Kosten der individuellen Freiheit. Spätestens seit dem 11. September hat sich das Spannungsverhältnis weiter zulasten der Menschenrechte verschoben. Die RÖS-Reihe behandelt das für die Polizei wichtige Thema in zwei Bänden: RÖS 6 – Menschenrechte und nationale Sicherheit, RÖS 7 – Menschenrechte und internationale Sicherheit. Die Bände gehören zusammen, können aber aufgrund ihrer Akzentuierungen auch unabhängig voneinander gelesen werden. Beiden ist jeweils eine Einführung in die Grundlagen und Zusammenhänge von Menschenrechten und Menschenwürde vorangestellt. RÖS 7 setzt dann zwei thematische Schwerpunkte: – Die Internationalisierung des deutschen Grundrechtsschutzes im Spiegel der Rechtsprechung von BVerfG, EuGH und EGMR, insbesondere: Grundrechtsgeltung im Ausland – EMRK, EGMR und nationales Recht – EGMR, BVerfG und Sicherungsverwahrung – EuGH, Reichweite der EU-Grundrechtecharta und BVerfG; – Internationaler Menschenrechtsschutz als Innovationspotenzial für das nationale Verfassungsrecht, insbesondere: Ausländer-Wahlrecht als Menschenrecht – Begriff des politisch Verfolgten und Asyl-Rechtsprechung des BVerfG – neuer Bundespolizeibeauftragter nach den Standards des Europarats.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
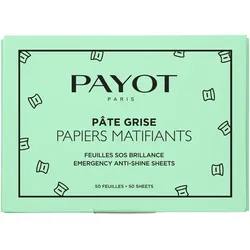
Payot Paris, Foundation, Pâte Grise Papiers MatifiantsDiese magischen SOS-Anti-Glanz-Tücher sind der ideale Partner für Mischhaut und fettige Haut. Sie absorbieren überschüssigen Talg und verhindern so das Auftreten von Unreinheiten. Die Haut bleibt matt, klar und voller Ausstrahlung. Anwendung: Je nach Bedarf jederzeit sanft auf die Gesichtshaut drücken. Die perfekte Symbiose von Tradition und Moderne: PAYOT blickt auf 100 Jahre Erfahrung in Sachen Schönheit zurück. Aber sich auf seinen Lorbeeren ausruhen? Nicht für PAYOT! Heute ist die Marke ein Synonym für hochwirksame und modische Lifestyle-Produkte, die das Beste aus Wissenschaft und Kräutermedizin vereinen. Innovative Formeln, sinnliche Texturen, Düfte und Farben sind das Markenzeichen von PAYOT. PAYOT ist auf die Bedürfnisse verschiedener Hauttypen und Altersgruppen zugeschnitten und ermöglicht es jeder Frau, den Luxus einer schönen Haut zu geniessen. Die von PAYOT entwickelten speziellen Anwendungsgesten erhöhen nicht nur die Effizienz der Produkte, sondern verwandeln das Schönheitserlebnis in einen aussergewöhnlichen Wohlfühlmoment: Entdecken Sie jetzt die sinnlichen Pflegeprodukte von PAYOT!.62,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.