Domain sans-papiers.de kaufen?
Wir ziehen mit dem Projekt
sans-papiers.de um.
Sind Sie am Kauf der Domain
sans-papiers.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sans-papiers.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **

Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Asylverfahren und Flüchtlingsschutz, Fachbücher von Stephan HocksDas aktuelle Asyl- und Asylverfahrensrecht In Asylverfahren und Flüchtlingsschutz werden das Asylverfahren und das Flüchtlingsschutzrecht umfassend, praxisnah und leicht verständlich dargestellt. - Grundbegriffe des Aufenthaltsrechts (Visum, Aufenthaltstitel, Abschiebung) - Flüchtlingsschutzrecht: Wer hat ein Recht auf Flüchtlingsstatus oder subsidiären Schutz? - Nationale Abschiebungsverbote - Aufenthaltserlaubnis und unbefristeter Aufenthalt von anerkannten Flüchtlingen und anderen Schutzberechtigten - Familiennachzug zu anerkannten Flüchtlingen und subsidiär Schutzberechtigten - Das Asylverfahren: Antragstellung, Ablauf und Mitwirkungspflichten - Rechtsfragen bei Anträgen nach einem Kontakt mit einem europäischen Drittstaat (Dublin-Verfahren, Anerkannte in anderen EU-Staaten u. a.) - Die Anhörung beim Bundesamt: Vorbereitung und Begleitung - Arbeitsmarktzugang und Qualifizierungschancen während des Asylverfahrens - Klage und Eilantrag bei einer ablehnenden Entscheidung des Bundesamts - Rechte von unbegleiteten Minderjährigen im Asylverfahren Mit zahlreichen Beispielen, praktischen Tipps, hilfreichen Schaubildern und Checklisten. Bestens geeignet für: Die berufliche und ehrenamtliche Beratungspraxis im Asyl- und Aufenthaltsrecht: Asylmigrationsberatungsstellen bei Wohlfahrtsverbänden oder sonstigen Helferkreisen Fachkräfte der sozialen Arbeit im Bereich der Flüchtlingsarbeit Juristen zur Einarbeitung in das Gebiet bzw. zur Fortbildung zum Fachanwalt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
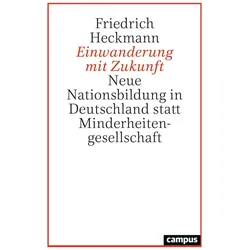
Einwanderung mit Zukunft, Fachbücher von Friedrich HeckmannWer sind „wir“ in Deutschland und wer gehört dazu? Auf der Grundlage der deutschen und internationalen Migrations- und Integrationsforschung prüft Friedrich Heckmann, ob sich ethnische Minderheitenbildung infolge von Einwanderung verfestigt oder ein Übergangsphänomen im Integrationsprozess ist. Seine Untersuchung macht deutlich, dass es im Zeit- und Generationenverlauf zu einem (wechselseitigen) Annäherungsprozess zwischen Einheimischen und eingewanderten Bevölkerungsteilen sowie deren Nachkommen in fast allen Bereichen des gesellschaftlichen Lebens kommt. Deutschland erweist sich als integrative Gesellschaft, die in einem Prozess „neuer Nationsbildung“ Gegenwart und Zukunft der Einwanderung gestaltet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationale Migrationspolitik, Fachbücher von Stefan Rother, Uwe HungerMigration geht alle an: Migration ist ein globales Phänomen, Migrationspolitik wird aber oft nur im nationalen Kontext gedacht und gemacht. Dr. Uwe Hunger und Dr. Stefan Rother beleuchten die aktuellen Migrationsbewegungen, erklären die Ursachen von Arbeitsmigration und Flucht und zeigen, wie auf nationalstaatlicher und supranationaler Ebene mit Migration umgegangen wird. Kompakte und zugleich umfassende Einführung für Studierende und alle, die sich für Migration und Migrationspolitik interessieren. Mit vielen Beispielen aus dem eigenen Alltag oder den Medien, mit Infoboxen, Grafiken und Lernkontrollfragen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
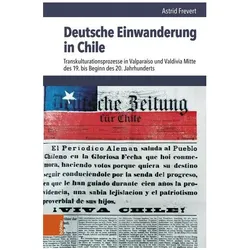
Frevert:Deutsche Einwanderung in Chile, Fachbücher von Astrid FrevertDas Buch "Deutsche Einwanderung in Chile" von Astrid Frevert bietet eine umfassende Analyse der transkulturellen Prozesse, die zwischen der Mitte des 19. Jahrhunderts und dem Beginn des 20. Jahrhunderts in den chilenischen Städten Valparaíso und Valdivia stattfanden. Es beleuchtet die Erfahrungen und Herausforderungen, mit denen deutsche Einwanderer konfrontiert waren, und untersucht, wie sie sich in die chilenische Gesellschaft integrierten und gleichzeitig ihre kulturellen Identitäten bewahrten. Der feste Einband und die sorgfältige Aufbereitung des Themas machen dieses Fachbuch zu einer wertvollen Ressource für Studierende und Interessierte der Geschichte und Archäologie. Die Autorin nutzt eine Vielzahl von Quellen, um die komplexen Wechselwirkungen zwischen den Kulturen darzustellen und die Auswirkungen der Einwanderung auf die lokale Gesellschaft zu analysieren. Dieses Sachbuch ist in deutscher Sprache verfasst und richtet sich an ein Publikum, das sich für die Geschichte der Einwanderung und deren kulturelle Implikationen interessiert.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
Top-Angebote
Produkte zum Begriff Erträge:
-
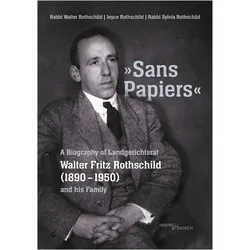
Sans Papiers, Sachbücher von Walter Rothschild, Joyce Rothschild, Sylvia Rothschild"Sans Papiers" ist eine eindrucksvolle Familienchronik, die die Erfahrungen der deutschen Juden im 20. Jahrhundert beleuchtet. Im Mittelpunkt steht Walter Rothschild, der 1890 in eine wohlhabende Familie in Hannover geboren wurde. Sein Vater, Julius, hatte sich vom Dorfjudentum bis zum Regierungsberater hochgearbeitet. Walter studierte an deutschen Universitäten, diente im Ersten Weltkrieg und wurde Richter, bis sich 1933 die Welt für ihn veränderte. Nach einer Phase der inneren Emigration und Misshandlungen im Konzentrationslager Dachau gelang ihm die Flucht in die Schweiz, wo er als staatenloser und zunehmend paraplegischer Mensch lebte. Sein Sohn Edgar, der zur eigenen Sicherheit ins Ausland geschickt worden war, erreichte England kurz vor dem Ausbruch des Krieges. Walters grösster Wunsch war es, den Kontakt zu seinem Sohn aufrechtzuerhalten, dessen eigene Ambitionen durch den Konflikt und die Nachkriegszeit beeinflusst wurden. Die Entdeckung mehrerer Dokumentenlager hat es ermöglicht, einen Grossteil der Familiengeschichte von Deutschland über die Schweiz bis nach England nachzuvollziehen, auch wenn einige Lücken bleiben.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufenthaltsrechtliche Illegalität erzählen, Fachbücher von Helena GrebnerAufenthaltsrechtliche Illegalität ist ein gesellschaftliches Konstrukt, aber auch eine subjektiv erlebte und individuell verkörperte Erfahrung. Die Stimmen illegalisierter Menschen werden jedoch oft auf unterschiedliche Weise vereinnahmt. Helena Grebner betrachtet den gemeinsamen Raum der Erzählsituation der Betroffenen, in dem sie ihre eigenen Geschichten und Gedankenwelten über das Leben ohne Aufenthaltsstatus erzählen. Sie zeigt, dass sich in den individuellen Erfahrungen sowohl dominante Narrative und Ordnungen als auch ein Widersetzen gegen diese widerspiegeln, welches sich performativ in unterschiedlichster Nuancierung entfaltet.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asylverfahren und Flüchtlingsschutz, Fachbücher von Stephan HocksDas aktuelle Asyl- und Asylverfahrensrecht In Asylverfahren und Flüchtlingsschutz werden das Asylverfahren und das Flüchtlingsschutzrecht umfassend, praxisnah und leicht verständlich dargestellt. - Grundbegriffe des Aufenthaltsrechts (Visum, Aufenthaltstitel, Abschiebung) - Flüchtlingsschutzrecht: Wer hat ein Recht auf Flüchtlingsstatus oder subsidiären Schutz? - Nationale Abschiebungsverbote - Aufenthaltserlaubnis und unbefristeter Aufenthalt von anerkannten Flüchtlingen und anderen Schutzberechtigten - Familiennachzug zu anerkannten Flüchtlingen und subsidiär Schutzberechtigten - Das Asylverfahren: Antragstellung, Ablauf und Mitwirkungspflichten - Rechtsfragen bei Anträgen nach einem Kontakt mit einem europäischen Drittstaat (Dublin-Verfahren, Anerkannte in anderen EU-Staaten u. a.) - Die Anhörung beim Bundesamt: Vorbereitung und Begleitung - Arbeitsmarktzugang und Qualifizierungschancen während des Asylverfahrens - Klage und Eilantrag bei einer ablehnenden Entscheidung des Bundesamts - Rechte von unbegleiteten Minderjährigen im Asylverfahren Mit zahlreichen Beispielen, praktischen Tipps, hilfreichen Schaubildern und Checklisten. Bestens geeignet für: Die berufliche und ehrenamtliche Beratungspraxis im Asyl- und Aufenthaltsrecht: Asylmigrationsberatungsstellen bei Wohlfahrtsverbänden oder sonstigen Helferkreisen Fachkräfte der sozialen Arbeit im Bereich der Flüchtlingsarbeit Juristen zur Einarbeitung in das Gebiet bzw. zur Fortbildung zum Fachanwalt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einwanderung mit Zukunft, Fachbücher von Friedrich HeckmannWer sind „wir“ in Deutschland und wer gehört dazu? Auf der Grundlage der deutschen und internationalen Migrations- und Integrationsforschung prüft Friedrich Heckmann, ob sich ethnische Minderheitenbildung infolge von Einwanderung verfestigt oder ein Übergangsphänomen im Integrationsprozess ist. Seine Untersuchung macht deutlich, dass es im Zeit- und Generationenverlauf zu einem (wechselseitigen) Annäherungsprozess zwischen Einheimischen und eingewanderten Bevölkerungsteilen sowie deren Nachkommen in fast allen Bereichen des gesellschaftlichen Lebens kommt. Deutschland erweist sich als integrative Gesellschaft, die in einem Prozess „neuer Nationsbildung“ Gegenwart und Zukunft der Einwanderung gestaltet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Internationale Migrationspolitik, Fachbücher von Stefan Rother, Uwe HungerMigration geht alle an: Migration ist ein globales Phänomen, Migrationspolitik wird aber oft nur im nationalen Kontext gedacht und gemacht. Dr. Uwe Hunger und Dr. Stefan Rother beleuchten die aktuellen Migrationsbewegungen, erklären die Ursachen von Arbeitsmigration und Flucht und zeigen, wie auf nationalstaatlicher und supranationaler Ebene mit Migration umgegangen wird. Kompakte und zugleich umfassende Einführung für Studierende und alle, die sich für Migration und Migrationspolitik interessieren. Mit vielen Beispielen aus dem eigenen Alltag oder den Medien, mit Infoboxen, Grafiken und Lernkontrollfragen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Frevert:Deutsche Einwanderung in Chile, Fachbücher von Astrid FrevertDas Buch "Deutsche Einwanderung in Chile" von Astrid Frevert bietet eine umfassende Analyse der transkulturellen Prozesse, die zwischen der Mitte des 19. Jahrhunderts und dem Beginn des 20. Jahrhunderts in den chilenischen Städten Valparaíso und Valdivia stattfanden. Es beleuchtet die Erfahrungen und Herausforderungen, mit denen deutsche Einwanderer konfrontiert waren, und untersucht, wie sie sich in die chilenische Gesellschaft integrierten und gleichzeitig ihre kulturellen Identitäten bewahrten. Der feste Einband und die sorgfältige Aufbereitung des Themas machen dieses Fachbuch zu einer wertvollen Ressource für Studierende und Interessierte der Geschichte und Archäologie. Die Autorin nutzt eine Vielzahl von Quellen, um die komplexen Wechselwirkungen zwischen den Kulturen darzustellen und die Auswirkungen der Einwanderung auf die lokale Gesellschaft zu analysieren. Dieses Sachbuch ist in deutscher Sprache verfasst und richtet sich an ein Publikum, das sich für die Geschichte der Einwanderung und deren kulturelle Implikationen interessiert.85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutschland und seine Flüchtlinge, Fachbücher von Uwe BeckerDas Buch "Deutschland und seine Flüchtlinge" von Uwe Becker bietet eine tiefgehende Analyse der medialen Diskurse rund um die Flüchtlingspolitik in Deutschland während der Jahre 2015 und 2016. In einer Zeit, in der die Aufnahme von Geflüchteten als "deutsches Wunder" gefeiert wurde, beleuchtet Becker die oft übersehenen Perspektiven der Geflüchteten selbst. Er untersucht, wie sich die Narrative von der anfänglichen Willkommenskultur zu einem Klima der Angst und des Misstrauens gewandelt haben. Durch die Analyse dieser Diskurse wird deutlich, wie sie im kollektiven Gedächtnis verankert sind und bis heute eine restriktive Flüchtlingspolitik legitimieren. Das Buch ist nicht nur informativ, sondern auch ein Aufruf zur kritischen Auseinandersetzung mit den medialen Darstellungen und den damit verbundenen politischen Implikationen.29,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.